Smart Finance: Loan Calculator

Mga screenshot
Mga detalye
- Rating
- 0.00 mga review
- Bersyon
- 1.0.6
- Developer
- EXPERT MEDICAL BILLING LLC
Pagsusuri ni Norviv
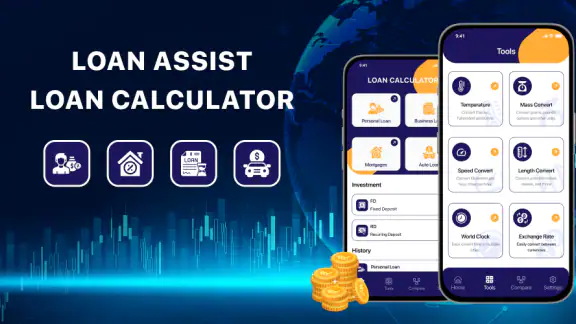
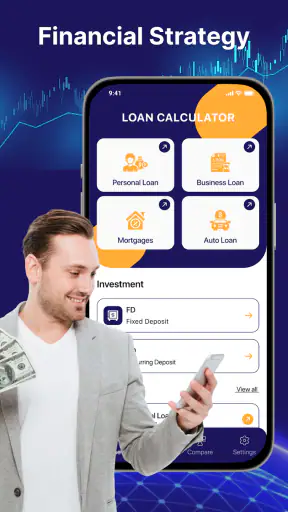
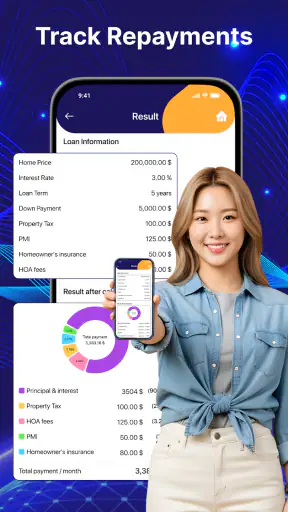
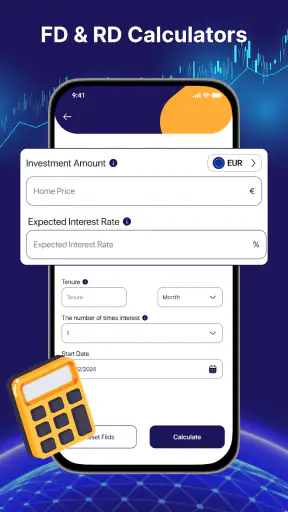
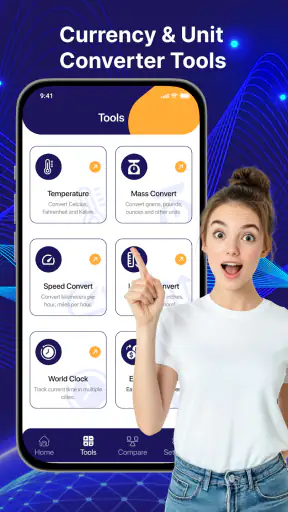
Kung unang beses mong gagamit ng loan calculator, madaling malito sa dami ng kailangang ilagay: halaga ng uutangin, haba ng hulugan, interes, at kung magkano talaga ang lalabas sa buwanang budget. Dito pumapasok ang Smart Finance: Loan Calculator, isang libreng app sa kategoryang pampinansya na ginawa para gawing mas mabilis ang paunang pagtatantiya para sa mortgage, auto loan, at iba pang financial calculation.
Sa paggamit ko rito, ang pinakamalaking pakinabang ay hindi nito pinipilit na hulaan mo agad kung aling loan ang kukunin. Sa halip, nagbibigay ito ng lugar para maglaro sa mga numero bago ka makipag-usap sa bangko, dealer, lender, o seller. Para sa akin, mas kapaki-pakinabang ito bilang kasangkapan sa pagdedesisyon kaysa bilang kapalit ng opisyal na loan quotation.
Ang dapat asahan bago magsimula
Ang app ay dinevelop ng EXPERT MEDICAL BILLING LLC at libre itong i-install. May in-app purchases na ₱199.00 bawat item, kaya magandang tingnan ang anumang bayad na opsyon bago kumpirmahin ang pagbili. Ang edad na itinakda para rito ay 3+, at gumagana ito sa Android 7.0 pataas. Nasa bersyon 1.0.6 ito, at umabot na sa mahigit 100K installs, kaya hindi na ito mukhang app na ginagamit lamang ng iilang tao.
Hindi ko ito tinitingnan bilang kumpletong personal finance system. Mas makitid at mas malinaw ang gamit nito: magpasok ng mga pangunahing detalye ng isang loan at gamitin ang resulta para makita kung pasok ba sa iyong plano. Kung ang kailangan mo ay budget tracking, awtomatikong pagkuha ng bank transactions, bill reminders, o detalyadong debt management, mas angkop ang ibang uri ng financial app.
Ang magandang mindset ay gamitin ito bago gumawa ng commitment. Halimbawa, kung may nakikita kang sasakyan at iniisip mong kaya mo ang hulugan, huwag munang umasa sa unang numerong lalabas sa isip mo. Ilagay ang posibleng halaga, baguhin ang termino, at tingnan kung paano nag-iiba ang buwanang bayad. Sa ganitong paraan, mas nakikita mo ang trade-off sa pagitan ng mas mababang hulugan at mas mahabang panahon ng pagbabayad.
Ang unang mahalagang paalala: pagtatantiya ito, hindi pangakong approval o final amount. Ang aktuwal na alok ay maaaring maapektuhan ng lender, credit profile, fees, insurance, down payment, at iba pang kundisyon. Kaya ginagamit ko ang app para bumuo ng makatwirang tanong at limitasyon, hindi para ituring na kontrata ang resulta.
Pag-install at unang pagtingin sa app
Pagkatapos i-install, ang unang dapat gawin ay huwag agad maglagay ng random na numero para lang makita ang output. Mas kapaki-pakinabang na ihanda muna ang tatlong bagay: tinatayang presyo o principal, haba ng loan, at interest rate na nakikita mo sa alok o advertisement. Kung wala pa ang eksaktong rate, maaari kang gumamit ng ilang posibleng scenario, pero dapat malinaw sa sarili mo na halimbawa lamang ang bawat isa.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Para sa isang first-time user, mas madaling magsimula sa isang simpleng tanong: “Kung ganito kalaki ang uutangin ko, kaya ko ba ang hulugan?” Huwag munang pagsabay-sabayin ang mortgage, auto loan, at ibang sitwasyon. Pumili ng isang layunin, ilagay ang mga numerong pinakamalapit sa totoong sitwasyon, at saka basahin ang resulta nang dahan-dahan.
May halaga rin ang pagiging maingat sa format ng input. Kung may field para sa interest rate, tiyaking nauunawaan mo kung ito ba ay annual rate o ibang uri ng rate na hinihingi ng calculator. Kung may field para sa loan term, alamin kung taon o buwan ang inaasahan. Ang maling unit ay maaaring magbigay ng mukhang maayos na sagot pero mali ang kahulugan.
Ang unang matagumpay na kalkulasyon
Ang unang makabuluhang tagumpay sa app ay hindi basta pagkakita ng isang buwanang halaga. Ito ay ang pagkakaroon ng numerong maikukumpara mo sa tunay mong budget. Halimbawa, kung nagpaplano kang bumili ng sasakyan, isama sa isip ang gasolina, maintenance, parking, registration, at insurance. Kahit loan payment lamang ang kinakalkula ng app, ang desisyon mo ay hindi lamang tungkol sa loan payment.
Ganito ko ito gagamitin: una, ilalagay ko ang presyong inaasahan kong uutangin. Ikalawa, pipili ako ng makatotohanang termino. Ikatlo, gagamit ako ng interest rate mula sa aktuwal na alok kung mayroon na. Pagkatapos, itatabi ko ang resulta at babaguhin ko ang isang variable lang. Halimbawa, panatilihing pareho ang loan amount at rate habang binabago ang term. Mas malinaw nitong ipinapakita kung ano talaga ang epekto ng mas mahabang hulugan.
Isang hindi agad halatang tip ay huwag limitahan ang sarili sa isang “best guess.” Gumawa ng mababang, katamtaman, at mataas na scenario. Hindi kailangang maging komplikado ang mga ito. Ang mahalaga ay makita mo kung gaano kasensitibo ang budget mo kapag tumaas ang rate o bumaba ang down payment. Sa ganitong workflow, nagiging tool ito para sa risk awareness, hindi lamang pang-display ng isang numero.
Kung mortgage ang pinag-iisipan, gamitin ang resulta bilang unang layer lamang. Ang buwanang principal at interest ay hindi awtomatikong kumakatawan sa buong gastos ng pagmamay-ari ng bahay. Maaaring may taxes, insurance, association dues, repairs, at iba pang bayarin. Kung auto loan naman, huwag kalimutang maaaring may dealer fees at iba pang gastos na hindi kasama sa simpleng loan calculation.
Mga karaniwang pinagmumulan ng kalituhan
Ang pinakakaraniwang pagkakamali sa ganitong app ay ang pag-aakalang ang pinakamababang buwanang bayad ang pinakamagandang opsyon. Totoo, mas magaan ito sa buwanang cash flow, pero kadalasan ay kapalit nito ang mas mahabang commitment. Kaya hindi sapat na tingnan lamang ang isang output. Ihambing ang dalawang termino at tanungin ang sarili kung sulit ba ang mas mababang buwanang bayad kapag isinasaalang-alang ang kabuuang panahon ng pagkakautang.
Isa pang kalituhan ay ang pagkakaiba ng loan amount at purchase price. Kung may down payment ka, hindi dapat awtomatikong ilagay ang buong presyo bilang halagang uutangin. Ang dapat kalkulahin ay ang aktuwal na principal na pinopondohan, maliban kung may partikular na bayarin na isinama sa loan. Maliit na pagkakaiba sa input ay maaaring magbago nang malaki sa resulta.
Dapat ding maging maingat sa interest rate. Ang rate sa isang advertisement ay maaaring may kondisyon, gaya ng partikular na credit standing, down payment, o term. Kung hindi tugma ang iyong sitwasyon sa mga kondisyong iyon, maaaring iba ang aktuwal na alok. Gamitin ang calculator para maghanda ng range at tanong, hindi para patunayan na makukuha mo ang pinakamagandang numerong nakita mo.
May praktikal na paraan para maiwasan ang input error: pagkatapos lumabas ang resulta, balikan ang bawat inilagay mong halaga at basahin ito na parang ipinapaliwanag mo sa ibang tao. Kung hindi mo maipaliwanag kung bakit ganoon ang principal, rate, at term, hindi pa handa ang calculation na gamitin sa desisyon. Ang hakbang na ito ay simple pero nakatutulong lalo na kapag nagko-compare ka ng maraming alok.
May isa pang limitasyon na dapat tandaan: hindi awtomatikong ginagawang personalized financial advice ng app ang resulta. Hindi nito alam ang buong kita, emergency fund, iba pang utang, dependents, o pagbabago sa trabaho mo. Kung kaya ng calculator ang isang hulugan, hindi ibig sabihin na ligtas na agad itong idagdag sa iyong budget.
Mga workflow na mas kapaki-pakinabang kaysa isang mabilis na sagot
Para sa naghahanap ng sasakyan, gamitin ang app bago pumunta sa dealership. Magtakda ng maximum monthly payment na hindi sumisira sa regular na budget, pagkatapos ay mag-backtrack para makita kung anong loan amount ang tugma rito. Mas maayos ito kaysa magsimula sa pinakamahal na sasakyang gusto mo at piliting ipasok ang hulugan sa budget.
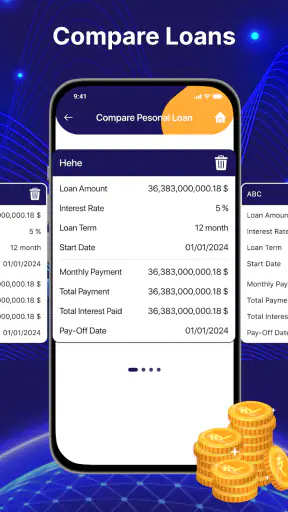
Para naman sa bahay, gamitin ito sa pag-filter ng mga presyong hindi praktikal. Kapag may ilang property kang tinitingnan, kalkulahin ang bawat isa gamit ang parehong rate at term para maging patas ang paghahambing. Pagkatapos, gumawa ng hiwalay na personal estimate para sa mga gastos na hindi sakop ng loan payment. Ang ganitong paghihiwalay ay nakatutulong para hindi mapagkamalan ang mortgage estimate bilang buong housing budget.
Isa pang hindi gaanong obvious na gamit ay ang paghahanda sa pakikipag-negosasyon. Kung alam mo kung paano nagbabago ang hulugan kapag binawasan ang loan amount o pinaikli ang term, mas madali mong makikita kung ang discount sa presyo ay tunay na nakatutulong. Maaari mo ring itanong kung alin sa mga fee ang maaaring alisin o bayaran nang hiwalay, sa halip na tanggapin ang isang package na hindi malinaw ang pagkakahati.
Kung may personal kang spreadsheet, may dahilan pa rin para gamitin ang app: mabilis itong pang-check sa isang ideya habang nasa labas ka. Pero kung kailangan mong i-record ang maraming scenario, magdagdag ng sariling gastos, o gumawa ng long-term plan, mas flexible ang spreadsheet. Ang app ay mas mahusay sa mabilis at paulit-ulit na kalkulasyon; ang spreadsheet ay mas mahusay sa dokumentasyon at malawak na comparison.
Para kanino ito, at sino ang mas mabuting maghanap ng iba
Maganda ito para sa first-time borrower na gustong magkaroon ng konkretong panimulang numero bago humingi ng quotation. Kapaki-pakinabang din ito sa taong nagko-compare ng auto loan at mortgage scenarios, o sa sinumang ayaw umasa sa mental math kapag gumagawa ng malaking desisyon. Dahil libre ang pangunahing pag-install, mababa ang hadlang para subukan ito at tingnan kung akma sa paraan mo ng pagpaplano.
Para sa isang taong may malinaw nang official amortization schedule, maaaring hindi na ito kailangan para sa eksaktong final figures. Mas mabuting gamitin ang dokumento ng lender para sa final verification, lalo na kung may fees, insurance, balloon payment, variable rate, o ibang kondisyon. Ang calculator ay pinakamalakas bago dumating ang final paperwork, hindi pagkatapos mapirmahan ang lahat.
Hindi rin ito ang unang pipiliin ko para sa taong naghahanap ng full household budgeting. Kung ang pangunahing problema mo ay kung saan napupunta ang pera bawat buwan, kailangan mo ng expense tracking at budget categories, hindi lamang loan math. Gayundin, kung gusto mo ng detalyadong debt payoff strategy para sa maraming credit card at personal loan, mas angkop ang app na nakatuon sa debt management.
Ang in-app purchase na ₱199.00 bawat item ay isa ring bagay na dapat pag-isipan. Kung sapat na sa iyo ang pangunahing kalkulasyon, huwag bumili dahil lamang sa pag-aakalang kailangan ito para maging kapaki-pakinabang ang app. Kung may bayad na tool na talagang kailangan mo, basahin muna ang ipinapakitang detalye bago magpatuloy. Ang tamang tanong ay kung malulutas ba nito ang partikular mong problema, hindi kung mas maraming opsyon ang awtomatikong mas mabuti.
Pagkumpara sa karaniwang alternatibo
Kung ikukumpara sa calculator na nasa website ng bangko o lender, mas neutral ang ganitong standalone tool para sa unang pag-iisip dahil hindi ka agad nakatali sa isang partikular na provider. Gayunman, ang lender calculator ang mas dapat mong balikan kapag may aktuwal ka nang quote, dahil maaari nitong isama ang sariling fees, terms, o qualification assumptions ng provider.
Kung ikukumpara sa simpleng calculator app, mas may saysay ang Smart Finance: Loan Calculator para sa taong ang tanong ay may kaugnayan sa mortgage, auto loan, o financial planning. Pero kung isang mabilis na multiplication lamang ang kailangan mo, mas mabilis pa rin ang regular calculator. Ang dagdag na halaga nito ay nasa loan-focused workflow, hindi sa pagiging kapalit ng bawat uri ng computation.
Kung ikukumpara sa spreadsheet, mas madaling simulan ang app dahil hindi mo kailangang gumawa ng formulas. Ang kapalit nito ay mas kaunti ang kontrol mo sa sariling layout at analysis. Para sa isang beginner, malaking bentahe ang pagiging diretso. Para sa advanced user na gustong magdagdag ng inflation, irregular payments, fees, o maraming sabay-sabay na utang, maaaring mas sulit ang spreadsheet o specialized financial software.
Ang praktikal na susunod na hakbang
Pagkatapos ng unang kalkulasyon, huwag agad tumalon sa aplikasyon ng loan. Gumawa muna ng dalawang alternatibong scenario at ihambing ang epekto sa buwanang budget. Pagkatapos, kunin ang resulta bilang listahan ng tanong para sa lender: kasama ba ang fees, fixed ba ang rate, may penalty ba sa early payment, at ano ang eksaktong kabuuang babayaran? Sa ganitong paraan, nagagamit mo ang app para maging mas handa, hindi para palitan ang due diligence.
Kung may aktuwal ka nang quotation, ilagay ang mga numerong nasa dokumento at tingnan kung tugma ang pangkalahatang direksiyon ng resulta. Kapag malaki ang agwat, huwag agad isipin na mali ang app o ang lender. Suriin kung may down payment, financed fees, insurance, ibang payment frequency, o kundisyong hindi kasama sa simpleng estimate. Ang agwat mismo ay maaaring magturo kung ano ang kailangan mong linawin.
Sa aking paggamit, ang pinakamagandang paraan para sulitin ito ay ituring itong “decision filter.” Tinutulungan ka nitong alisin ang mga opsyong malinaw na lampas sa kaya mong buwanang budget, at tinutulungan ka ring makita kung anong pagbabago ang may pinakamalaking epekto: mas malaking down payment, mas mababang presyo, mas maikling term, o mas magandang rate.
Sa huli, irerekomenda ko ang Smart Finance: Loan Calculator sa first-time users na nangangailangan ng malinaw na panimulang kalkulasyon para sa mortgage, auto loan, o katulad na financial decision. Hindi ito kumpletong budget manager at hindi rin dapat gamitin bilang final authority sa isang loan. Pero kung gagamitin mo ito nang maingat, may ilang scenario kang ihahambing, at ibe-verify mo ang resulta laban sa opisyal na alok, nagiging simple at praktikal itong kasama sa unang yugto ng pagpaplano.
Mga madalas itanong
01Ano ang Smart Finance: Loan Calculator at para saan ito ginagamit?
Ang Smart Finance: Loan Calculator ay isang app na tumutulong kalkulahin ang posibleng hulugan sa mga pautang. Maaari itong gamitin upang tantiyahin ang buwanang bayad, kabuuang interes, at kabuuang halagang babayaran batay sa halaga ng loan, interest rate, at haba ng termino. Mainam ito para sa paunang pagpaplano, ngunit hindi ito kapalit ng opisyal na quotation mula sa bangko o lending company.
02Paano gamitin ang Smart Finance: Loan Calculator para kalkulahin ang buwanang hulugan?
Ilagay muna ang pangunahing detalye ng loan, gaya ng principal o halagang uutangin, interest rate, at bilang ng buwan o taon ng pagbabayad. Pagkatapos, awtomatikong ipapakita ng calculator ang tinatayang buwanang hulog at kabuuang gastos. Siguraduhing tama ang napiling uri ng interest at payment frequency, dahil maaaring magkaiba ang resulta kapag flat rate, reducing balance, o ibang paraan ang ginagamit.
03Tumpak ba ang mga resulta ng Smart Finance: Loan Calculator?
Kapaki-pakinabang ang app para sa mabilis na pagtatantiya, ngunit hindi dapat ituring na eksaktong halaga ng iyong magiging loan payment. Maaaring may processing fee, insurance, late-payment charge, buwis, o iba pang bayarin na hindi kasama sa simpleng kalkulasyon. Nagkakaiba rin ang computation ng bawat lender, kaya ihambing ang resulta sa opisyal na amortization schedule bago pumirma sa anumang kasunduan.
04Libre ba gamitin ang Smart Finance: Loan Calculator at kailangan ba ng internet?
Karaniwang ginagamit ang loan calculator nang walang kinakailangang account o komplikadong registration, ngunit maaaring mag-iba ang access depende sa bersyon ng app at platform. Ang mga pangunahing kalkulasyon ay maaaring gumana offline kung lokal na ginagawa ang computation. Gayunman, maaaring kailanganin ang internet para sa advertisements, updates, privacy information, o iba pang online feature na idinagdag ng developer.
05Ligtas ba ang aking financial information kapag gumagamit ng app?
Dahil naglalagay ka ng sensitibong detalye gaya ng halaga ng loan, dapat mong basahin ang privacy policy at tingnan ang permissions bago gamitin ang app. Iwasang ilagay ang bank password, PIN, one-time password, o buong personal identification number kung hindi naman kailangan sa calculator. Ang app ay para sa pagtatantiya lamang; huwag magpadala ng pera o personal na dokumento sa hindi beripikadong lender na maaaring makita online.


